随着《增值税法》落地实施,新版增值税申报表试点全面推开,报表填报逻辑迎来重大调整。
今天,我们整理了新版增值税申报表变化带来的税务风险以及高频易错点!
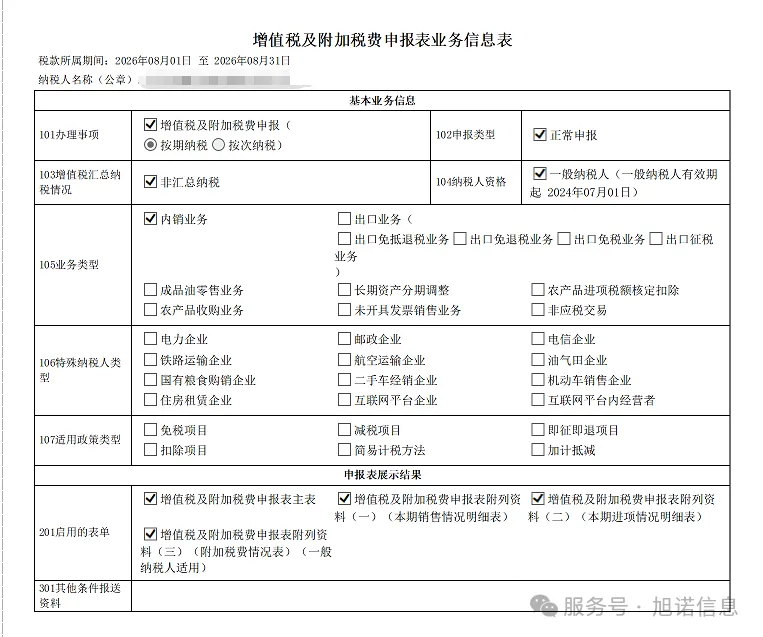
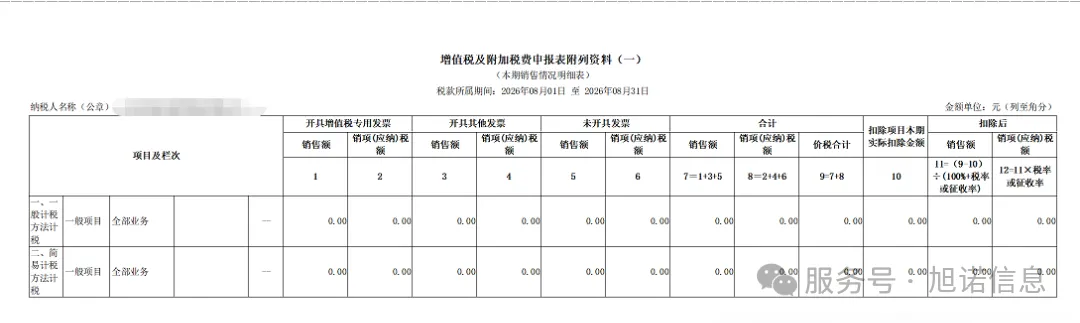
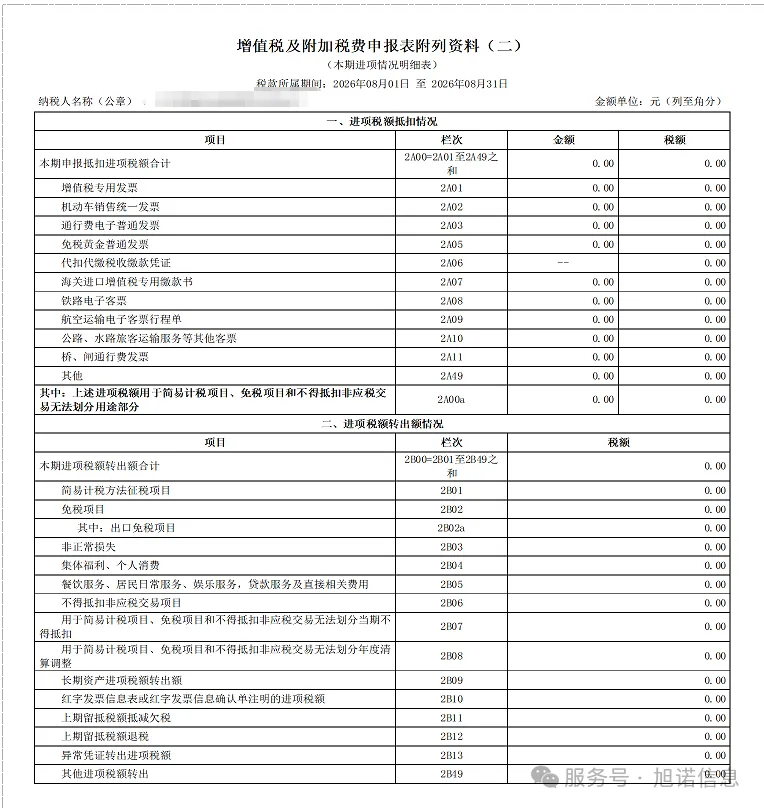
先给大家分享一下新版增值税申报表(以一般纳税人为例)的样式:
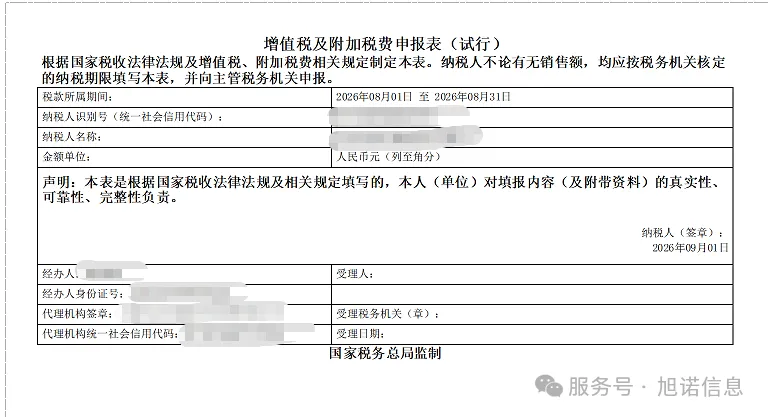
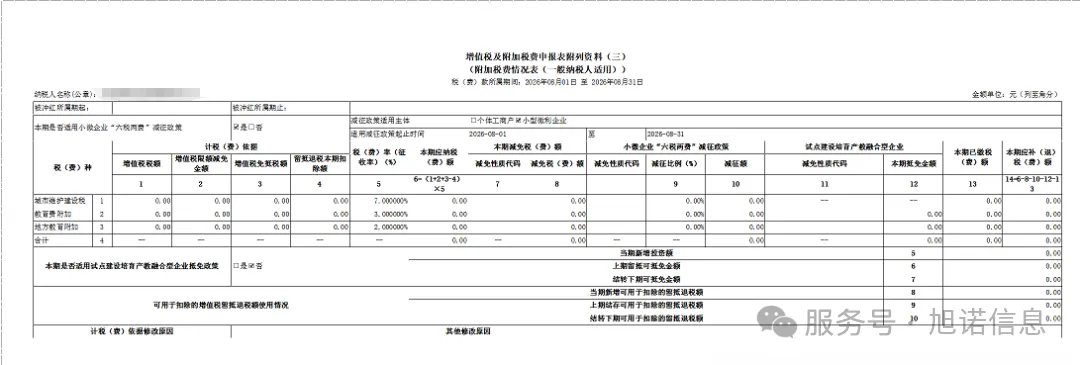
新版一般纳税人增值税申报表核心变化
01
新增《业务信息表》
设置 101 至 107 共七组业务标签,涵盖办理事项、申报类型、汇总纳税、纳税人资格、业务类型、特殊企业类型、适用政策类型。系统会根据勾选信息自动生成需要填报的表单。标签勾选错误,申报表单展示就会出错。
02
一般纳税人、小规模纳税人共用一套申报表
除附列资料(三)外,试点范围内所有纳税人统一使用新版申报表,不再区分两套表单。
03
单列 “线上交易销售额” 栏次
主表新增该栏,对接互联网平台涉税报送数据,形成双向数据比对。电商、直播、外卖、网约车等平台经营主体,申报收入会和平台报送数据交叉核验
04
新增未开票收入独立明细表
附列资料(一)新增附 1《未开具发票销售情况明细》,单独核算未开票收入的正数、负数数据。
05
“非应税交易” 正式纳入申报表申报表首次引入非应税交易申报口径。无法划分用途的进项税额,不得抵扣部分需要按规则分摊计算并做进项转出。
06
长期资产进项税额分期动态调整
同时用于可抵扣、不可抵扣项目的长期资产,进项处理规则改变,不再一次性转出,可跟随资产用途变化分期动态调整。
一、申报顺序大变:先填业务信息表,再填主表
新表禁止直接填报主附表!必须先勾选业务信息标签(计税方式、电商业务、差额征税等),系统才会正常加载对应附表。
踩坑后果:跳过标签/勾选错误 → 栏次缺失、进项无法抵扣、数据逻辑错乱,后期更正极其麻烦。
二、未开票收入:禁止随意负数对冲
新规增设未开票收入明细附表,正数收入、负数冲减必须分开填报,冲减必须绑定往期申报记录,不能直接正负抵消。
踩坑后果:无依据乱填负数 → 触发税务风控,甚至限制开票。
✅ 建议:建立无票收入台账,留存合同、回款凭证备查。
三、免税栏严禁混用:填错直接丢优惠
小规模免税栏次严格区分:小微企业填10栏、个体户填11栏,填错直接驳回申报。
一般纳税人不得填小规模免税栏;简易计税专票收入,不得填报免税栏。
⚠️ 电商/直播企业重点:线上销售收入走专属栏次,不可并入普通销售额,平台流水与申报数据双向比对,差异过大直接预警。
四、加计抵减、进项分摊位置变动,极易多交税
加计抵减栏次位置调整,沿用旧表习惯容易漏填、错失优惠。
兼营免税、简易计税项目,需精准分摊无法划分的进项税额,按需完成年度清算,留存计算底稿备查。
✅ 温馨提示:申报完成不要直接关闭页面,做好三重自查:开票数据和附表销售额核对、主附表数据勾稽核对、不同税种收入差异核对,小额尾差可以忽略,大额差异一定要找到原因再提交。
结语
新申报表核心是业务与数据匹配,多数税务风险并非业务违规,而是旧填报习惯导致失误。财务务必更新申报逻辑,规范操作,规避补税、信用扣分风险!

咨询热线:025-58219855